Premier achat immobilier : préparez votre financement avant de tomber amoureux d’un logement
Une cuisine dans laquelle vous vous imaginez déjà recevoir vos proches. Un jardin pour les enfants. Une pièce supplémentaire pour télétravailler. Le premier achat immobilier commence souvent par une envie très concrète de changer de vie.
Puis arrivent les questions : quel budget prévoir ? Quel apport conserver ? Comment comparer les prêts ? À quelles aides pouvez-vous prétendre ?
Avant de multiplier les visites, prendre le temps de préparer votre financement vous permet de chercher avec des repères réalistes et de décider plus sereinement.
L’objectif est de pouvoir profiter de votre logement après l’achat, tout en conservant une vie quotidienne confortable.
1. Votre budget ne se limite pas au prix de l’annonce
Une maison affichée à 180 000 € ne représente pas nécessairement un projet à 180 000 €.
Au prix d’achat s’ajoutent notamment les frais d’acquisition, la garantie du prêt, les frais de dossier et, selon votre situation, les honoraires de courtage, les travaux ou les dépenses d’installation.
Voici un exemple pédagogique :
| Dépense | Montant indicatif |
|---|---|
| Prix du logement, honoraires d’agence inclus | 180 000 € |
| Frais d’acquisition estimés | 13 500 € |
| Garantie et frais de dossier estimés | 2 500 € |
| Travaux et installation | 8 000 € |
| Coût total du projet | 204 000 € |
Dans cet exemple, avec 24 000 € d’apport réellement consacrés à l’opération, le besoin de financement serait de 180 000 €.
Ces montants sont illustratifs : chaque poste doit être chiffré pour votre acquisition, notamment avec le notaire et les professionnels du financement.
Le bon réflexe : calculer le coût complet avant de fixer votre prix maximal de recherche.
2. Choisissez une mensualité qui vous laisse vivre
La capacité d’emprunt étudiée par la banque est un premier repère. Votre budget personnel mérite une réflexion complémentaire.
Le cadre du crédit immobilier prévoit, en principe, un taux d’effort maximal de 35 %, assurance emprunteur comprise, et une durée limitée à 25 ans, avec certains aménagements. Des dérogations encadrées existent, mais elles ne constituent pas un droit à obtenir un prêt.
Une mensualité compatible avec ce cadre peut toutefois être inconfortable pour votre foyer.
Après l’achat, vous devrez continuer à financer vos déplacements, vos dépenses courantes et vos projets. Vous aurez aussi des charges de propriétaire : taxe foncière, entretien, assurance habitation, éventuelles charges de copropriété et travaux futurs.
Posez-vous cette question :
Après avoir payé mon logement et mes dépenses habituelles, quelle marge me restera-t-il pour les imprévus et pour profiter de la vie ?
Une mensualité légèrement inférieure au maximum envisagé peut vous apporter une tranquillité précieuse.
3. Apport personnel : gardez une réserve pour les premiers mois
Votre épargne peut faciliter le financement et réduire le montant emprunté. Cela ne signifie pas qu’il soit toujours judicieux de la mobiliser entièrement.
Un déménagement réserve parfois des dépenses sous-estimées : électroménager, petits travaux, équipements, entretien ou remplacement d’un élément vieillissant.
Avant de décider de votre apport, distinguez :
la somme disponible pour l’acquisition ;
les dépenses à régler immédiatement ;
l’épargne que vous souhaitez conserver après la remise des clés.
La même prudence s’applique à un crédit automobile ou à un prêt à la consommation. Le rembourser peut alléger vos mensualités, mais aussi réduire fortement votre réserve.
Faites comparer les deux scénarios avant d’utiliser votre épargne.
4. Comparez les offres au-delà du taux affiché
Deux propositions de prêt ne se comparent pas uniquement sur leur taux d’intérêt.
Le TAEG, ou taux annuel effectif global, constitue un repère essentiel : il intègre les intérêts et les coûts obligatoires nécessaires à l’obtention du crédit, selon les règles applicables. Comparez-le pour un même montant et une même durée.
Examinez aussi :
la mensualité avec l’assurance ;
le coût total du financement ;
les garanties et exclusions de l’assurance ;
les frais de garantie et de courtage éventuels ;
les possibilités de modulation ;
les conditions d’un remboursement anticipé.
Une assurance moins chère peut présenter une protection différente. Une mensualité plus faible obtenue en allongeant la durée peut augmenter le coût total du crédit.
Banque ou courtier : chacun peut contribuer à votre projet. Le choix dépend de votre dossier, des propositions obtenues et du service apporté. Aucun interlocuteur ne doit être considéré comme systématiquement plus avantageux.
5. Vérifiez les aides avant de conclure que votre projet est inaccessible
Certains dispositifs peuvent compléter votre financement, sous conditions : prêt à taux zéro, prêt d’accession sociale ou solutions proposées par Action Logement.
Le prêt à taux zéro — PTZ — permet de financer une partie d’une résidence principale, en complément d’un autre prêt. Son attribution dépend notamment des ressources du foyer et de l’opération envisagée.
Son nom mérite une précision : le capital prêté reste à rembourser, même si aucun intérêt n’est dû au titre du PTZ.
Votre éligibilité et les conditions de remboursement doivent être étudiées pour votre situation. Une aide éventuelle ne doit donc être intégrée définitivement au budget qu’après vérification.
6. Un logement à rénover demande un budget particulièrement préparé
Dans le secteur mulhousien et les communes environnantes, les biens proposés présentent des caractéristiques très différentes : appartement en copropriété, maison ancienne, logement rénové ou maison nécessitant des travaux importants.
Une différence de prix à l’achat peut être absorbée par une toiture, un chauffage, une installation électrique ou une rénovation énergétique.
Avant de vous engager, cherchez à préciser :
les travaux indispensables avant l’installation ;
ceux qui peuvent attendre ;
les devis disponibles ;
les éventuels travaux de copropriété ;
les dépenses liées à une période de transition entre deux logements.
Le DPE et les autres documents disponibles éclairent votre décision. Ils ne remplacent pas le chiffrage des interventions nécessaires.
Acheter avec des travaux peut être un projet cohérent, à condition de les intégrer dès le départ.
7. Préparez votre financement avant de devoir décider rapidement
Une première étude bancaire vous aide à cibler les biens compatibles avec votre projet.
Préparez les justificatifs demandés par la banque ou le courtier : revenus, situation professionnelle, épargne, crédits en cours et éléments relatifs à l’acquisition.
Gardez une distinction importante : une simulation, un accord de principe et une offre de prêt ne correspondent pas au même niveau d’engagement.
Lorsqu’un avant-contrat est envisagé, faites également vérifier avec le notaire les conditions de financement et les délais prévus.
Mon rôle de conseiller immobilier est de vous aider à rapprocher vos critères, les caractéristiques du logement et votre budget global. La banque étudie et décide du crédit ; le notaire sécurise les actes. Cette complémentarité permet d’avancer avec des informations cohérentes.
FAQ — Vos questions sur le financement d’un premier achat
Faut-il rencontrer une banque avant de commencer les visites ?
C’est vivement conseillé. Une première étude vous donne un cadre de recherche et vous aide à repérer les points à préparer. Elle ne garantit toutefois pas l’obtention définitive du prêt.
Faut-il obligatoirement disposer de 10 % d’apport ?
Il n’existe pas de pourcentage universel garantissant l’acceptation d’un dossier. Les attentes dépendent notamment de la banque, de votre situation et du projet. Faites préciser le montant demandé et les frais qu’il devra couvrir.
Puis-je acheter avec un crédit automobile en cours ?
Cela peut être possible. La banque examinera vos remboursements existants et votre situation globale. Avant de solder ce crédit, comparez l’amélioration de votre mensualité disponible avec la diminution de votre épargne.
Être sous les 35 % suffit-il pour obtenir un prêt ?
Non. La banque étudie également les revenus retenus, leur stabilité, le reste à vivre, la tenue des comptes et le projet. Respecter ce seuil ne constitue pas un accord de financement.
Une mensualité proche de mon loyer signifie-t-elle que je peux acheter ?
C’est un point de comparaison, mais il faut ajouter les dépenses propres au logement acheté : taxe foncière, entretien, charges et travaux éventuels.
Le PTZ suffit-il à financer mon logement ?
Non. Il complète d’autres financements et reste soumis à des conditions d’éligibilité. Son remboursement doit être intégré à votre plan de financement.
Dois-je forcément passer par un courtier ?
Non. Vous pouvez consulter directement des banques ou vous faire accompagner par un courtier. Comparez les propositions, les frais et l’accompagnement effectivement fourni.
Une estimation de financement en ligne est-elle suffisante ?
Elle donne un premier ordre de grandeur. Elle ne remplace pas l’étude de vos justificatifs ni celle du logement que vous souhaitez acheter.
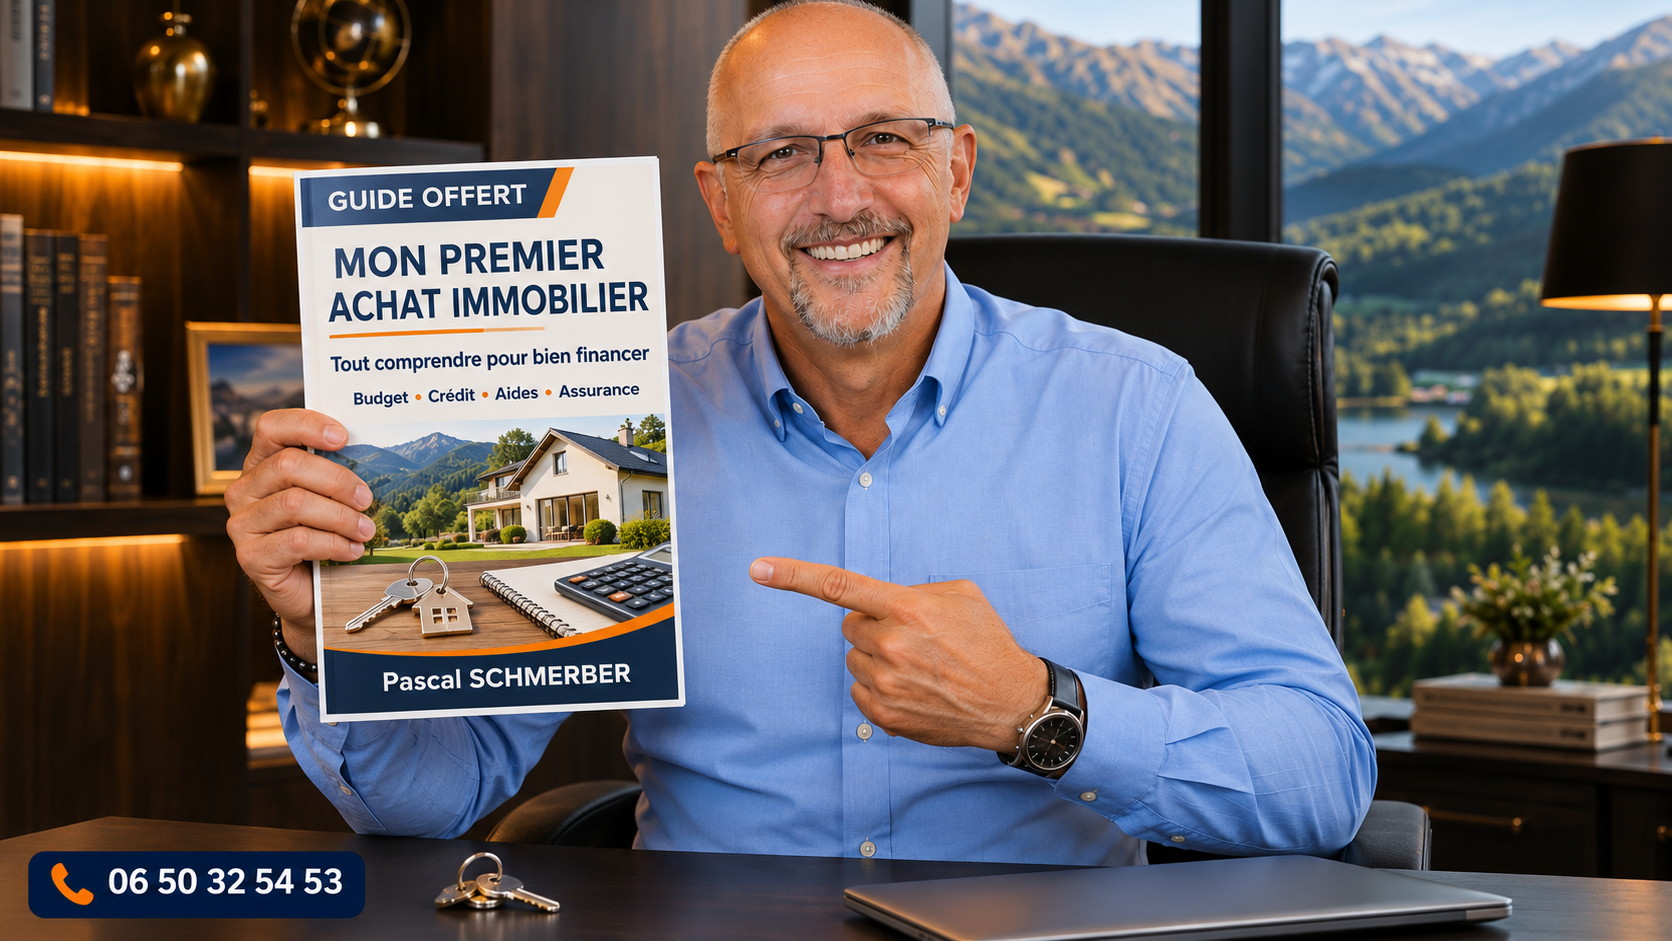
Recevez le guide complet pour préparer votre premier achat
Vous souhaitez approfondir ces sujets et préparer vos démarches avec des outils concrets ?
J’ai conçu le guide :
« Mon premier achat immobilier — Tout comprendre pour bien financer »
Vous y retrouverez :
100 questions-réponses sur le financement et le parcours d’achat ;
une fiche pour construire votre budget ;
des exemples chiffrés pour comprendre les mécanismes du crédit ;
une méthode pour comparer les offres ;
une checklist et un lexique pour préparer vos échanges.
Pour le recevoir, envoyez-moi simplement « GUIDE PREMIER ACHAT » par mail à [email protected] ou SMS au 06 50 32 54 53.
Si vous le souhaitez, précisez également la commune recherchée et l’avancement de votre projet. Nous pourrons ensuite échanger sur vos premières questions, sans engagement.
Vous n’avez pas besoin de maîtriser tout le vocabulaire bancaire avant de vous lancer. Vous avez besoin de comprendre les décisions qui compteront pour votre futur logement.
Poursuivons les échanges sur les réseaux
Votre projet immobilier se construit au fil de vos réflexions. Pour avancer avec des repères concrets, suivez-moi sur Facebook, LinkedIn et Instagram : j’y partage mes conseils, des éclairages sur le marché local et mon Immo Hebdo, chaque dimanche.
Retrouvez-moi sur Facebook · LinkedIn · Instagram
Pascal SCHMERBER
Conseiller immobilier indépendant Optimhome
06 50 32 54 53
Informations réglementaires vérifiées le 13 novembre 2026. Les exemples sont pédagogiques ; les conditions de financement et d’éligibilité doivent être confirmées pour chaque situation.